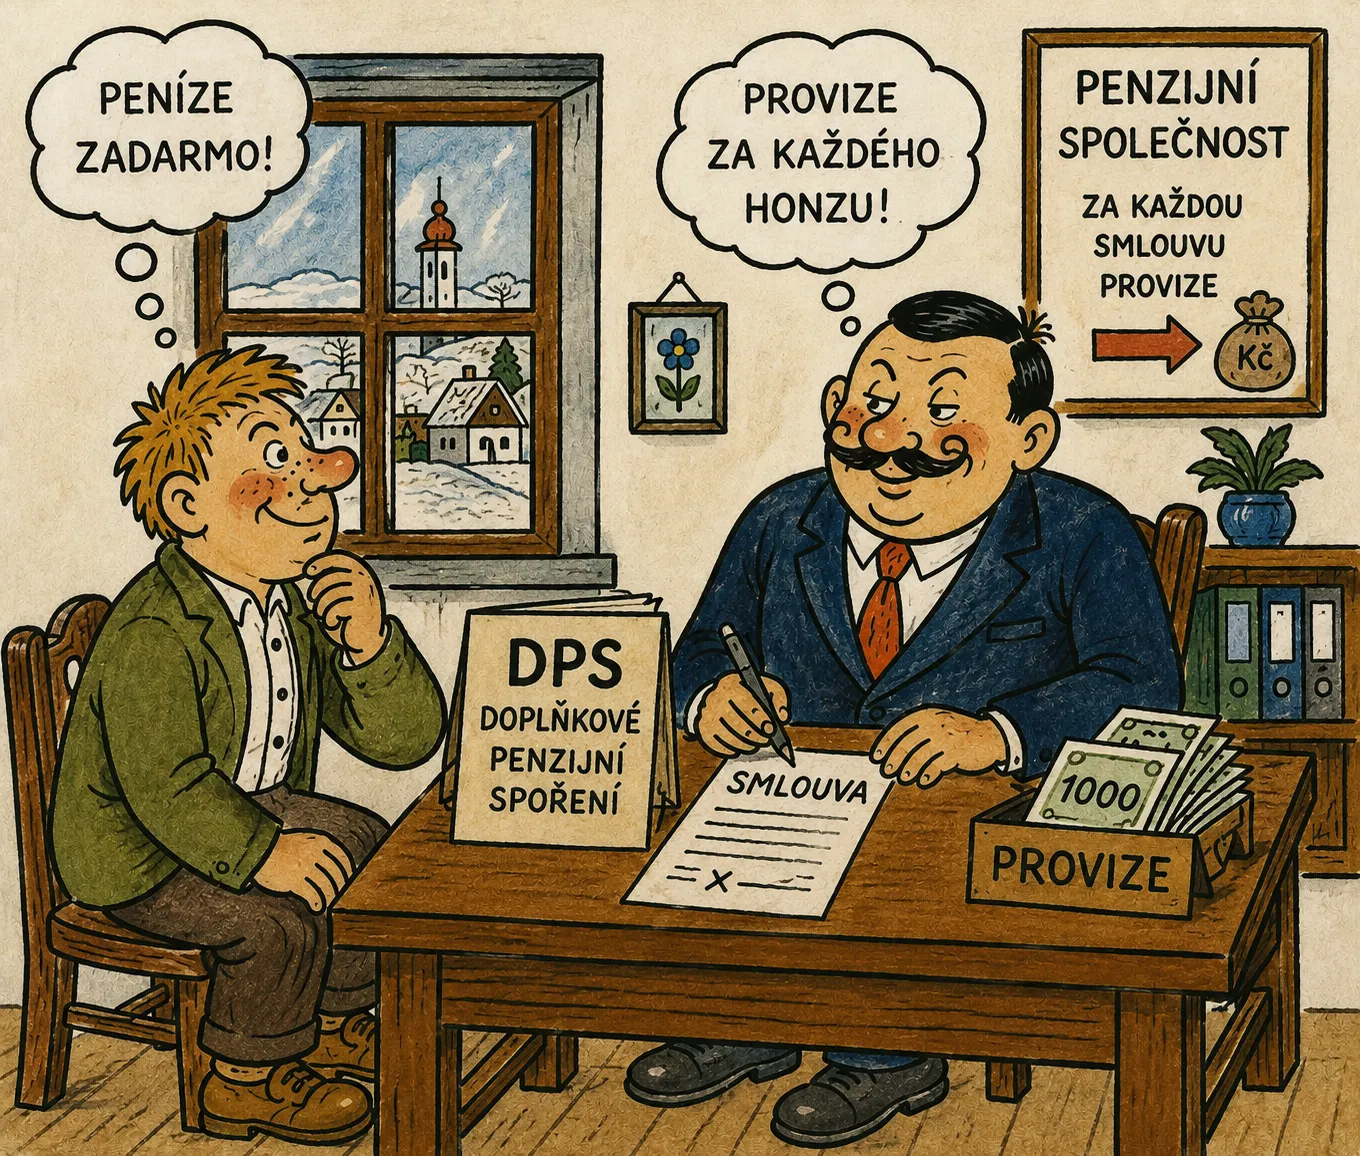
Byl jednou jeden hloupý Honza. Nastoupil po škole do korporátu a začal pracovat. Sice byl hloupý, ale nebyl zase tak hloupý, aby se nechal vyhodit ve zkušebce, takže si ho firma nechala a on pro ni nadále pracoval.
Honza se od kolegů a z firemního oběžníku dozvěděl, že firma přispívá na doplňkové penzijní spoření (DPS). „Peníze zadarmo!“ zaradoval se. Podmínkou získání příspěvku bylo sjednání DPS přes konkrétní poradenskou společnost, přestože to bylo v rozporu s § 10 odst. 3 zákona č. 427/2011 Sb., o doplňkovém penzijním spoření.
Hloupý Honza to nevěděl, a i kdyby to věděl, bylo by mu to v podstatě fuk. Bylo mu totiž úplně jedno, u koho smlouvu podepíše, jelikož v tom pro něj nebyl žádný rozdíl. Firma byla spokojená, protože si mírně usnadnila papírování, a poradenská společnost byla také spokojená, protože dostala provizi za zprostředkování.
Pokřivilo to ale statistiku – poměr lidí, kteří si sjednali DPS přes poradce, versus těch, kteří si ho sjednali napřímo.
Tato statistika je nyní oblíbeným argumentem penzijních společností, jelikož z ní prý vyplývá nutnost drahé provizní distribuce přes poradce. Hloupí Honzové by si údajně nedokázali tento produkt sjednat sami.
Je to však mylný argument, protože hloupý Honza se o DPS nedozvěděl od poradce, nýbrž od kolegů a firmy, která tento benefit propagovala. Tento argument vyvrací také fakt, že hloupí Honzové si sami dokázali vyhodnotit a nakoupit Dluhopisy Republiky v rekordních objemech, a to bez služeb prostředníků.
Nepodceňujte hloupé Honzy. Nejsou tak hloupí.
O několik let později už firma zaměstnance nenutí sjednávat DPS prostřednictvím konkrétní poradenské společnosti, přesto tuto cestu stále doporučuje. Pro Honzu z toho přitom žádný přínos neplyne – stejnou službu by mu poskytl i zaměstnanec penzijní společnosti.
I druhý hloupý Honza tak nejspíš pokřiví statistiku, protože využije cestu nejmenšího odporu.
Zdroje: