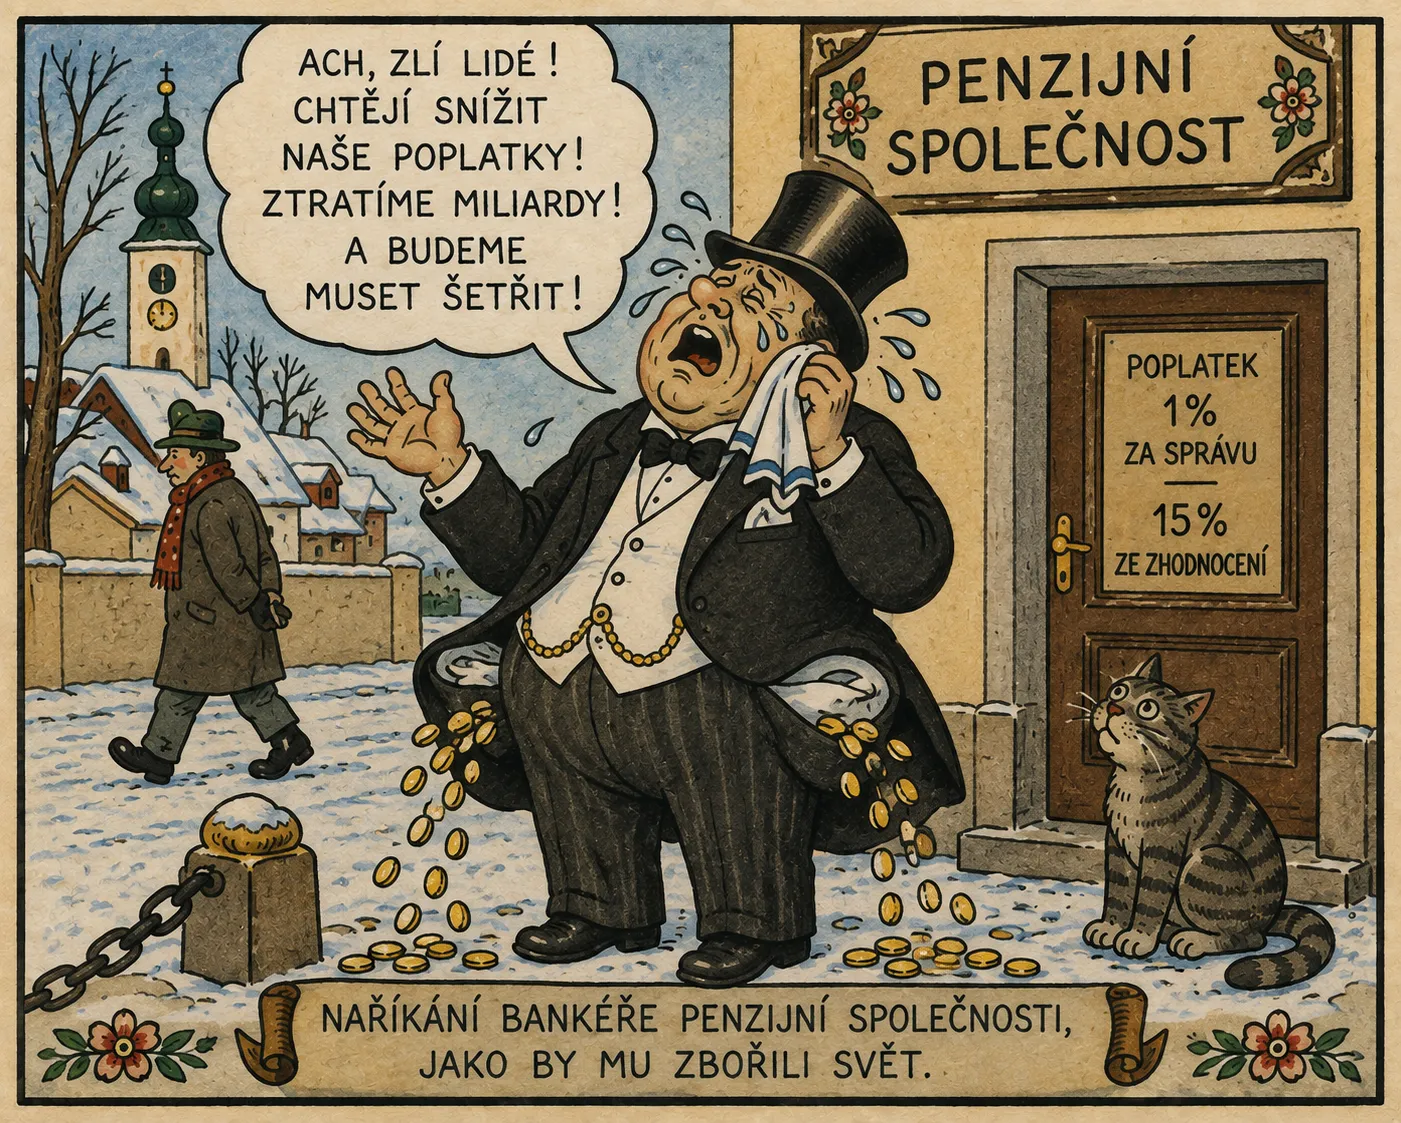
Asociace penzijních společností (APS ČR) kritizuje plánované snížení poplatků penzijních fondů. Důsledkem by podle ní bylo ztrátové hospodaření penzijních společností a výrazný úbytek nových klientů.
Jak jsme se sem dostali
Doplňkové penzijní spoření je tu s námi od 1. 1. 2013. Navazuje na starší penzijní připojištění, které bylo zrušeno a nelze již uzavírat nové smlouvy.
Všechny penzijní společnosti, které spravují fondy, si účtují shodné maximální poplatky 1 % (z celkové hodnoty ročně) za obhospodařování a 15 % ze zhodnocení (zisků) fondu v daném roce u dynamických (jiné nemají pro mladé lidi smysl, sorry jako) fondů. Jak katastrofický dopad na finální zhodnocení klientů to má, si můžete spočítat v kalkulačce poplatků.
Penzijní společnosti vykazují znaky oligopolu, díky kterému si přijdou na miliardy korun ročně za podpory (státního příspěvku) státu a zaměstnavatele. Za enormní sumy odvedené na poplatcích dlouhodobě doručují neadekvátní služby a výnosy ( z velké části právě kvůli nadměrným poplatkům, dále také kvůli omezením ze strany státu).
Co se děje
Za desítky let existence penzijního spoření došlo k demokratizaci investování (zpřístupnění investování široké veřejnosti skrz různé mobilní platformy) a vzestupu nízkonákladových (0,08 % - 0,3 % p.a.) investičních fondů (ETF / indexových fondů).
Nyní jsme ve stavu, že je výnosnější kupovat nízkonákladové ETF bez státního příspěvku a příspěvku zaměstnavatele než investovat skrz penzijní fondy se státním příspěvkem.
To nutně vede k poptávce po snížení poplatků penzijních fondů, protože lidé si uvědomili, že jejich úspory se zhodnocují jen velmi málo, nedoručují nadvýkon oproti ETF/indexovým fondům, ani sníženou volatilitu.
Nyní je připraven návrh zákona, který by měl snížit poplatky, a uvidíme zda vyhraje lobbying penzijních společností nebo zájem občanů.
Přeloženo pro běžného čtenáře
Penzijní společnosti nelenily a zahájily frontální útok skrze média. Projdeme si nejčastější argumenty, které používají a podíváme se na jejich relevanci.
-
Argument: Stát do toho nemá zasahovat, je to věcí trhu.
Odpověď: Stát jakožto velký podporovatel penzijního spoření (státní příspěvek) má právo a povinnost zasahovat, aby zajistil férové podmínky pro občany. Jak nefunguje trh, kde existuje oligopolní dohoda mezi penzijními společnostmi, je zřejmé, protože si za desítky let existence nedokázaly si navzájem jakkoli konkurovat a snížit poplatky.
-
Argument: Snížení poplatků nás pošle do ztráty.
Odpověď: Snížení poplatků by jistě znamenalo snížení jejich zisku. To je cílem změny zákona. Argumentují, že navrhovaný strop 0,5 % p.a. je příliš nízký (logicky nemůžou říci, že se v pohodě vejdou). Zcela jistě zavedení stropu povede ke snížení zisku a zároveň ke zvýšení efektivity penzijních společností, které budou muset snížit náklady a zefektivnit procesy. Zlevnění služby dává také smysl, jelikož mají úspory z rozsahu.
-
Argument: Pro některé penzijní společnosti to bude likvidační.
Odpověď: To je možné, ale bude to důsledek jejich neefektivního hospodaření a neschopnosti konkurovat. Klienty si převezmou efektivnější penzijní společnosti, které budou schopny nabídnout lepší služby a nižší poplatky. Dnes jsou penzijní společnosti prakticky zaměnitelné a občané to tedy nepocítí.
-
Argument: Někdo bez ekonomického vzdělání nemá co mluvit o poplatcích, je to složité.
Odpověď: Ad hominem útok na Lukáše Nádvorníka (spoluautora návrhu zákona), který opravdu nemá ekonomické vzdělání. To jej, ani nikoho jiného, nevylučuje z debaty o vysokých poplatcích, obzvlášť když má toto téma nastudované, podložené daty a výpočty.
Ve snaze o zachování poplatků přicházejí penzijní společnosti s návrhy jak si své zisky zachovat a opět podojit občany a stát. Například navrhují “bohulibé” investice do dostupného bydlení nebo budování seniorských domů a domů s pečovatelskou službou.
Penzijní společnost by se měla snažit maximalizovat zhodnocení úspor klientů, ne suplovat roli státu z peněz klientů.
Česká spořitelna má projekty dostupného bydlení, kde má o 20 % nižší nájemné než tržní. To je krásné, ale nyní tam chce nalít peníze klientů (a vytáhnout ty své) z penzijního spoření (a účtovat si u toho vyšší poplatky 1–1,5 % p.a.). Takový fond nutně bude doručovat o 20 % nižší zhodnocení než stejný fond s tržním nájemným.
Nehledě na to, že to nutně povede k pokřivení nemovitostního trhu. Developeři budou (za draho) stavět pro fond, místo aby stavěli pro běžné občany, což povede ke zdražení nemovitostí (nižší nabídka). Nemovitostní fondy budou ještě více skupovat existující byty z trhu, což opět povede ke zdražení nemovitostí (nižší nabídka). Vytvoří to prostor pro korupci a “malé domů”, kdy penzijní společnost (a na ní navázené firmy) bude zároveň fondem, investorem, developerem, stavitelem i odhadcem.
Pokud projde návrh z pera České spořitelny, tak se poplatky sice sníží, ale ne tolik, kolik by bylo u akcií potřeba a současně s tím protlačí černého pasažéra ve formě drahých a o 20 % méně efektivních nemovitostních fondů, které nutně povedou ke zdražení cen nemovitostí. V tomto scénáři zvítězí penzijní společnosti, vlastníci nemovitostí, nemovitostní fondy, developeři a ostrouhá běžný skladník ve šroubárně, který čte Vergilia v originále.
Zdroje: